
Гроші є, але кредитів не дають: як банки підсіли на мільярдні відсотки від НБУ
- Автор
-

- Дата публікації


Заробітки на депозитних сертифікатах Нацбанку стали справжньою годівницею для фінустанов
Довіряйте надійному — підпишіться на Telegraf у Google Новинах

Українські банки дедалі глибше занурюються в інертне життя та пасивні заробітки. З початку великої війни вони в 30 раз збільшили свої вкладення в депозитні сертифікати НБУ (нацбанківські депозити) та втягнулися в державні заробітки, тож дедалі менше думають про активне кредитування економіки та інші активні заробітки. Багато з них щільно підсіли на один вид держдоходів й матимуть великі проблеми, коли ті почнуть танути. Що неминуче відбудеться — в бюджеті дедалі менше грошей, і в пріоритеті не годування банкірів, яким не вистачає на нові Lamborghini та Maserati, а оборона, енергетика та стабілізація економіки. Тож витрати на банки точно заріжуть, і вони можуть почати закриватися, якщо не змінять спосіб заробітків.
"Телеграф" публікує власний ТОП банків, найбільш залежних від депозитних сертифікатів Нацбанку, а ще їх власні пояснення поточної політики та прогноз на майбутнє.
Тимчасова залежність переросла у хворобу
Пересидіти, перебути та переховатися — головний принцип більшості наших банків з початку повномасштабного вторгнення. Дехто ще створює ілюзію підтримки економіки та кредитування, роблячи рекламні світлини поряд з комбайнером, власником сонячної станції чи з іншим позичальником. Але інші, і таких десятки, давно сховалися під корягу й не виринають з-під неї.
Левову частку реальних нових кредитів (бізнес + населення) видає п'ятірка державних банків, яких стусанами в те кредитування заганяє держава (власник), — на них припадає 46,8% (на 614,3 млрд грн) від усього кредитного фінансування. Це дані НБУ на 1 вересня 2026-го.
Що ж робить решта, 54 банки, на які припадає 53,2% кредитів (на 698,1 млрд грн), що дуже мало в перерахунку на одну фінустанову?
Дехто намагається реалізовувати поодинокі проєкти, переважно енергетичні, та потроху розвивають кредитування населення, де на кредитних лімітах по картках можна заробляти від 45% річних (коли люди не користуються пільговими грейс-періодами) до 60-80% річних. Ще хтось вкладається у внутрішні держоблігації, б’ють себе в груди та розповідають за кожної нагоди про свій патріотизм, хоча переважно їх приваблюють додаткові можливості при резервуванні та поточні ставки. Банківський "патріотизм" зазвичай обраховується на калькуляторі.
Найбільша кількість банків з початку повномасштабного кредитує дуже обережно й часто-густо для форми. Водночас основну ставку робить на пасивні заробітки — на нацбанківські депозити, тобто депозитні сертифікати Нацбанку, про які вже писав "Телеграф", відсотки за якими платить держава. Тобто платить НБУ зі свого доходу, зменшуючи тим самим перерахування в держбюджет: відрізаючи великий шмат грошей в держави та віддаючи його саме банкам.
Якщо перед початком повномасштабного вторгнення, в січні-лютому 2022-го, добові вкладення банків в ці депосертифікатів становили від 20 млн грн до 70 млн грн, то цієї осені сягали 601,7 млн грн. Стрибок в 30 разів, небо та земля.
Це як би пересічна людина звільнилась з роботи, майже нічого не робила чи працювала б, скажімо, 2 години на день. А жила б переважно коштом пасивного доходу — відсотків з банківських депозитів.
Те, що на початку великої війни було тимчасовим варіантом, стало величезним коритом, справжньою годівницею для всієї банківської системи. Це доводить аналіз дохідної частини банків, який "Телеграф" здійснив за кількома різними методиками. І стало ясно, що, як не крути, а в значної кількості банків найбільшу частину процентних (основних) доходів становлять заробітки не від кредитування бізнесу/населення чи від вкладень в держоблігації, а саме від державних відсотків. Це процентні доходи (як їх кваліфікує НБУ) від Нацбанку за його депозитними сертифікатами. Щонайменше третина чинних банків вкрай залежні від них.
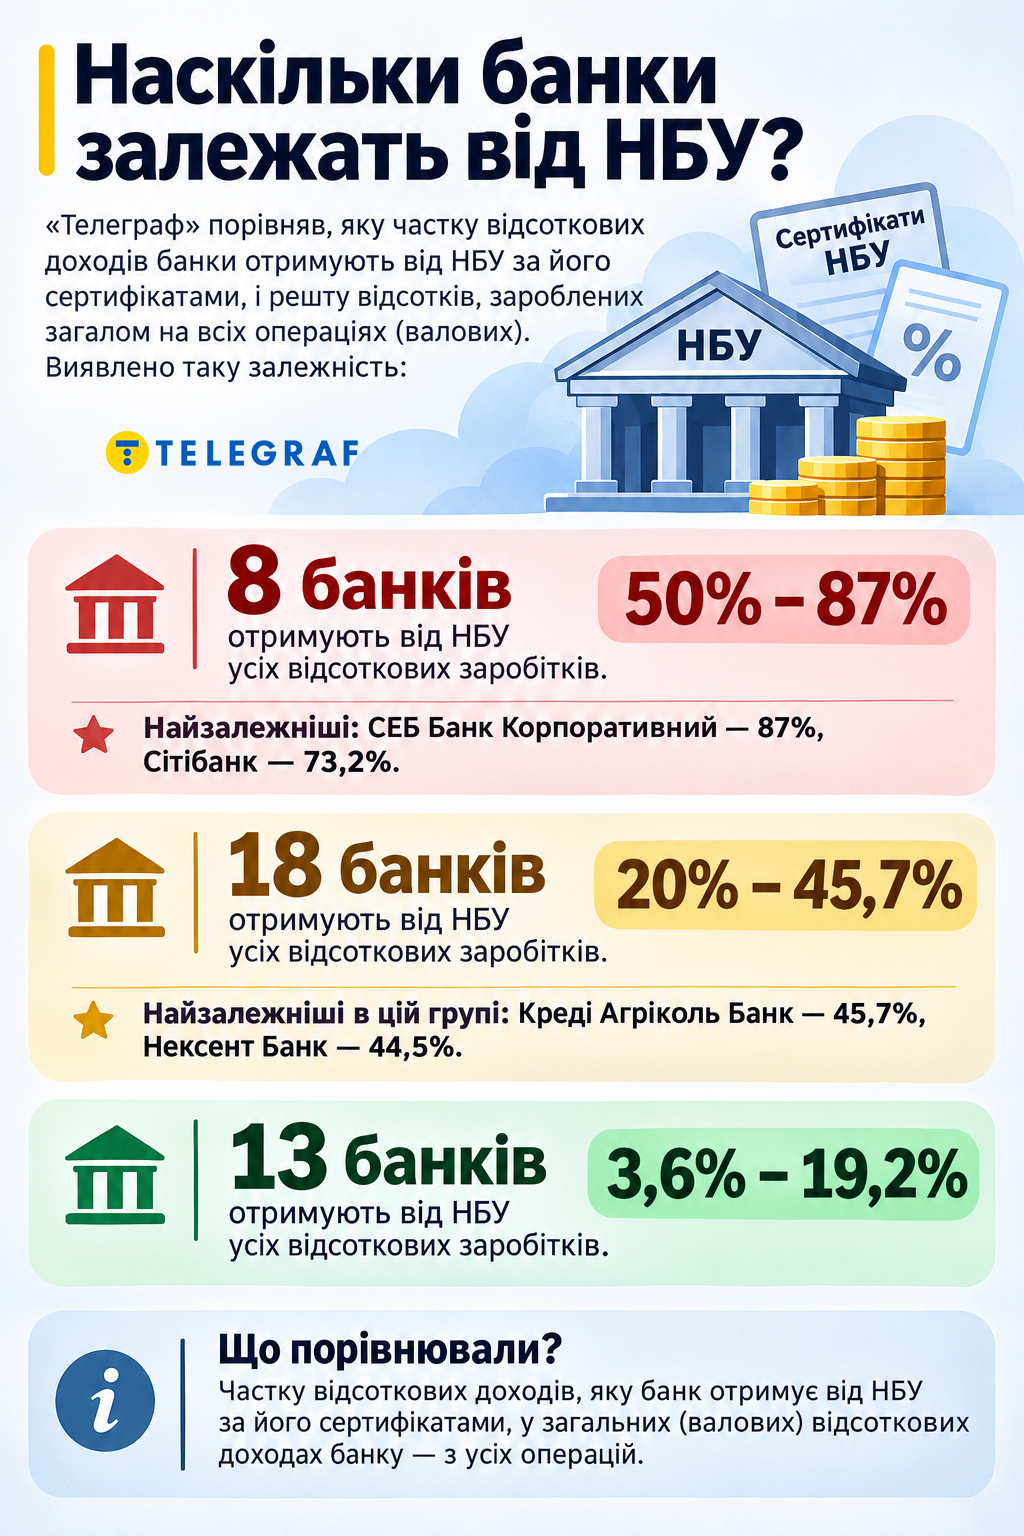
"Телеграф" порівняв відсотки, які банки отримують від НБУ по його сертифікатах, і решту відсотків, зароблених загалом на всіх операціях (валових), і виявив таку залежність:
- 8 банків — мають від НБУ від 50% до 87% всіх відсоткових заробітків. Найзалежнішими є СЕБ Банк Корпоративний (87%) і Сітібанк (73,2%);
- 18 банків — мають від НБУ від 20% до 45,7% всіх відсоткових заробітків. Найзалежнішими в цій групі є Креді Агріколь Банк (45,7%) і Нексент Банк (44,5%);
- 13 банків — мають від НБУ від 3,6% до 19,2% всіх відсоткових заробітків.
Й тільки останній варіант з 13 банками можна вважати більш-менш прийнятним і порівнянним із довоєнною практикою.
Деякі банкіри наполягають, щоб їх залежність від нацбанківських заробітків обраховували не до валових процентних заробітків, а тільки до чистих процентних — це коли з отриманих валових відсотків виключаються поточні витрати, тобто те, що платять вкладникам (за депозитними процентами) та інше. Але від такого порівняння показники банків виглядають тільки гірше. Тоді виявляється, що відсотки за депозитними сертифікатами взагалі в рази більші за чистий заробіток за відсотками, за статистикою НБУ. Порівняння виглядає зовсім приголомшливо: у СЕБ Банк Корпоративний — 207,7%, Радабанк — 194,7%, Акордбанк — 194,7%.
Банки підсіли на державний кошт
Якісь банки тверезо оцінюють свою залежність від заробітків від Нацбанку, а якісь влаштовують дитячі претензії, що їм не подобається методика оцінювання. Бо ж вона доводить просту тезу — якщо завтра НБУ різко скоротить свої відсотки по депозитних сертифікатах, то банки не зможуть себе прогодувати. Бо ж їх доходи за цим напрямком сильно скоротяться, а інших порівнянних доходів у них просто нема. Ця решта — замала.
В нормальній ситуації банки мають заробляти на двох ключових напрямках — це кредитування (бізнес + населення) та інвестиції в цінні папери. В західних країнах великий вибір таких паперів — держоблігації, корпоративні облігації, акції тощо, а в Україні це лише ОВДП (облігації внутрішньої держпозики) й про решту можна забути. Бо фондового ринку в нашій державі як не було, так і немає й не проглядається в перспективі.
Додатковим заробітком банків можуть бути, приміром, торгові операції, де домінує готівковий валютообмін: коли населенню міняють в різні боки переважно долари/євро. А ще в деяких банках навчилися заробляти на додаткових послугах типу інкасації. Хоча після гучних скандалів з кримінальними провадженнями щодо вивозу банківськими інкасаторами ухилянтів від військової служби за кордон, про парки інкасаторських броньовиків воліють не згадувати.
На останньому місці в списку заробітків мають бути відсотки з депозитних сертифікатів НБУ, бо в них вкладають надлишкові кошти. Коли якісь крихти лишилися від кредитування та вкладень в ОВДП.
Утім, нині це не так. Деякі банки поставили на це чимало чи майже все, стали грошовими пилососами: тільки й збирають депозити населення і бізнесу, аби вкластися в нацбанківські сертифікати та без великих зусиль і ризиків, отримати шалені відсотки від регулятора (від 16,5% до 19% річних). Не дуже зважаючи, що так забирають кошти з державного бюджету під час страшної війни, коли грошей не вистачає на оборону.
Якщо проводити аналогію з родиною, то можна поділити її статки на кілька груп в ідеальному варіанті. Зазвичай головним заробітчанином в сім’ї є татко, чиї заробітки можна порівняти із банківським доходом від всього кредитування — він приносить у домашній бюджет 60% доходу. Мати на другому місці, і її вклад можна порівняти з інвестиціями в держоблігації — 25% заробітку. На третю сходинку можна поставити бабусю з її пенсією та можливим скромним підробітком, що доцільно порівняти з депозитними сертифікатами НБУ, на які в нормальній ситуації має припадати лише 10%. А решта 5% — це стипендія онука з невеликими халтурками по ходу, що в більшості банків можна порівняти з додатковими послугами та бізнесами.
Так от нині в українській банківській системі в даній аналогії все перекинулося з ніг на голову.
У нас родину забезпечує переважно бабуся, яка працює та вкладає до 60% всього сімейного бюджету. А тато з мамою насилу підкидають туди тільки 25-35% заробітку на двох. Водночас цих нахлібників не можна назвати неробами, бо ж вони продовжують докладати зусиль — щодня ходять на роботу та повертають знесиленими та голодними, після чого уплітають за обидві щоки, не зменшуючи навантаження на родинний бюджет.
Так і з банками. Може, вони й намагаються заробляти на чомусь іншому, але по факту найбільші заробітки отримують від Нацбанку по його сертифікатах.
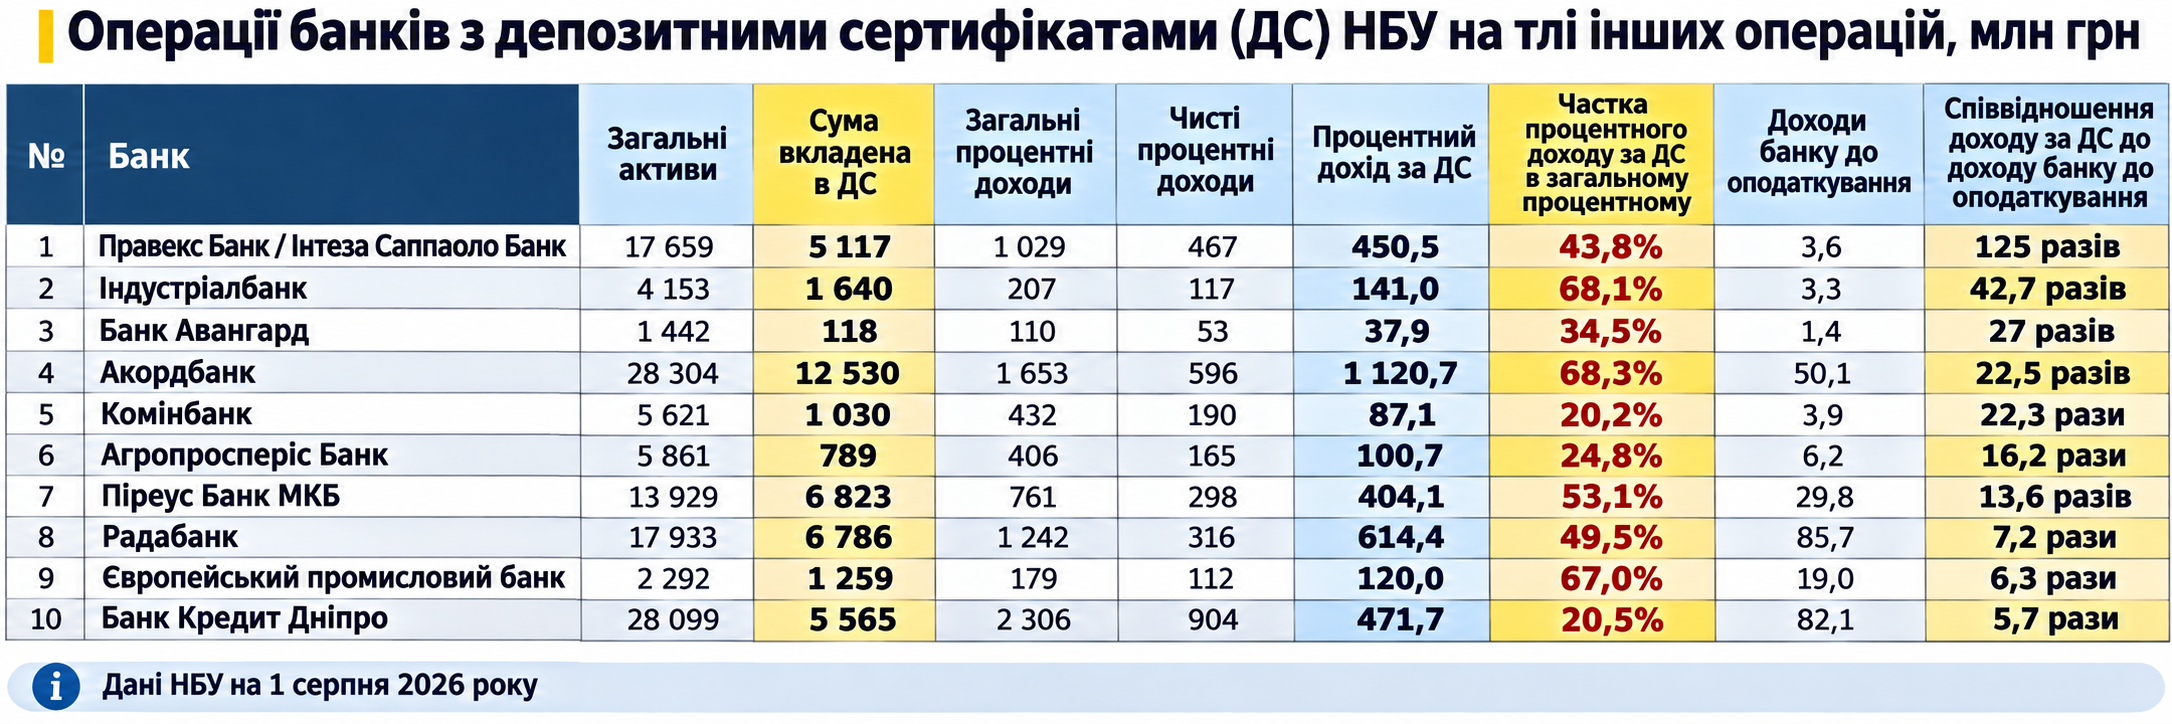
Коли зробити ще один обрахунок і порівняти нацбанківські доходи з підсумковим доходом банку до оподаткування (з якого вже відняли всі витрати окрім податків), то побачимо, що відсотки від НБУ в десятки разів більше. Приміром, у нещодавно перейменованого Правекс Банку/Інтеза Санпаоло Банку відсотки за депосертифікатами одразу в 125 разів більші за дохід до оподаткування, а трійка в такому співвідношенні виглядає так:
- Правекс Банк/Інтеза Санпаоло Банк — в 125 разів більше;
- Індустріалбанк — в 42,7 раза більше;
- Банк Авангард — у 27 разів більше.
Тобто найбільше доходів банки заробляють в Нацбанку, а на решті напрямків — набагато менше. Водночас на цю решту напрямків і на власне утримання (зарплати/бонуси, обслуговування відділень тощо) вони витрачають забагато грошей (не маючи відповідного заробітку), по суті, проїдають відсотки, отримані по депозитних сертифікатах. І в результаті зостаються скромні рештки у вигляді доходів до оподаткування.
"Телеграф" звів десятку банків, де таке порівняння є найпоказовішим, додавши інші фінансові показники, щоб можна було побачити результати роботи фінустанов.
Який ультиматум поставив Нацбанк
Заслабкий розвиток кредитування та паразитування переважно на пасивному доході від депозитних сертифікатів НБУ — не подобається не тільки стороннім спостерігачам, але й регулятору. Джерела "Телеграфу" розповідають, що у липні 2026 року Нацбанк навіть викликав керівників 12 невеликих банків, і відкрито заявив, що не готовий і далі "їх з піпетки годувати". Їм слід змінювати модель функціонування. Щобільше, вони мусять це зробити, бо НБУ зменшить відсотки по своїх сертифікатах, і доходи за ними помітно впадуть. Не може держава так довго живити банки.
Національний банк вважає дармоїдами тих фінансистів, в яких ключовою метою є переважно збирання депозитів населення для розміщення в його депозитні сертифікати. Це може бути підробітком, а не основним видом діяльності. Бо не є справжнім призначенням та роботою банківської установи, а відверте неробство та байдикування.
Цим 12 банкам, коли вони не змінять свою стратегію, Нацбанк намалював чотири подальші сценарії руху:
- Скорочення банківської ліцензії. Тобто НБУ не дозволить таким фінустановам певні види діяльності. Приміром, заборонить залучати вклади населення.
- Перехід на ліцензію фінансової компанії. Банк з широкими можливостями для операцій звузиться до вузької діяльності фінкомпанії. Приміром, ФК не може залучати депозити чи проводити класичне розрахунково-касове обслуговування, і не буде членом Фонду гарантування вкладів фізосіб. Так зробили власники Банку Портал в лютому 2025-го, які замість банку залишились з однойменною фінкомпанією, а ще раніше, у 2024-му, — акціонери Альпарі Банку, у 2019-му — господарі Вернум Банку.
- Об'єднання з іншими банками, що нечасто трапляється на нашому фінансовому ринку чи через тотальну недовіру, чи через великі амбіції власників. Останнього разу, ще у 2019 році Укрсоцбанк приєднався до Альфа-Банку, який вже під час війни було перейменовано в Сенс Банк та націоналізовано. У 2017-му Експрес-Банк увійшов до складу Індустріалбанку, який став його правонаступником, у 2015-му ПУМБ приєднав до себе "Ренесанс Капітал", а до того у 2011-му — до того ж ПУМБу долучився Донгорбанк.
- Закриття банку. Чи самостійне, за рішенням акціонерів, чи примусове за ініціативи Нацбанку. За останнє десятиріччя в Україні було закрито понад 25 банків, а з 2014-го — взагалі понад 100. Останнім, у квітні 2026 року, прикрили націоналізований Мотор-Банк, частку активів/зобов’язань передали Асвіо Банку (братів Олександра та В’ячеслава Супруненко), а у 2024-му — Комінвестбанк, який пов’язували з Ужгородським коньячним заводом і Володимиром Гісемом.
Для подальшого вибору лишилось небагато часу — до кінця 2026 року. З наступного року вибір за банки робитиме вже НБУ в односторонньому порядку.
Повного списку викликаної регулятором дванадцятки банків у "Телеграфу" немає. Засідання було закритим, і зміст обговорюваних проблем дізналися за джерелами.
Як самі банки пояснюють свою політику
Водночас "Телеграф" поспілкувався з банками, чия дохідність і виживання в непростий воєнний час сильно залежить від заробітків на депозитних сертифікатах НБУ, надали їм можливість їм пояснити свою позицію та подальші плани на життя. Та кожного спитали про плани продатися новим власникам чи об’єднатися з іншими банками-партнерами.
Зазвичай підсаджування на депосертифікати НБУ пояснювали:
- Великими ризиками втрати позичальника в кредитуванні. Банки зізнавалися, що кредитувати реальний сектор економіки дуже лячно через військові ризики та втрати внаслідок атаки ворога. Будь-яке підприємство через бомбування та обстріл може бути частково чи повністю знищено країною-терористкою, і частково чи повністю втратити платоспроможність і припинити кредитні виплати банку.
- Зростаючими ризиками банкрутства бізнесу. Навіть коли підприємство вивезе виробничі потужності, склади в більш-менш безпечне місце (західні області України чи за кордон), й щодня не потерпатиме від військових атак, воно все ж наражатиметься на економічні ризики воюючої України. Від тотально дефіцитного та залежного від міжнародних донорів держбюджету до падіння попиту на певні товари та послуги з боку комерційних замовників і населення, чиї доходи скорочуються.
- Короткостроковими ресурсами. В умовах війни українці зазвичай не ризикують лишати гроші на строкових депозитах банків без права дострокового зняття, тому близько 66-68% вкладів зостаються на карткових рахунках. Та навіть коли відкривають справжні депозити, то переважно на 3 місяці, рідше — на 6 міс. Видавати ж таким коротким ресурсом навіть середньострокові кредити (1-1,5 року) — це теж ризик, який може вилитися у крах банку за будь-якого ажіотажу чи навіть непокою вкладників, які раптом почнуть активніше знімати власні кошти. Фінансисти називають це "гепами", від англійського gap — розрив, шпарина, прогалина, в такому випадку в термінах розміщення та використання грошових ресурсів.
Та найкраще все пояснити про себе все ж можуть самі банки, серед яких лише один (Індустріалбанк) вирішив проігнорувати наші питання. Наводимо ключові тези, та перед ними даємо короткі вступні дані кожної структури. Щоб було зрозуміло, скільки грошей кожен банк зібрав з вкладників (населення + бізнес), скільки вклали в усе кредитування та держоблігації та скільки на цьому заробили. Водночас наводимо дані про обсяги капіталів, вкладених в депосертифікати НБУ, та про отримані на них заробітки. Це все дає розуміння, на якому конкретно бізнесі найбільше заробляє фінустанова.
Інформацію наводимо на 1 серпня 2026 року, за даними Нацбанку.
1. Правекс Банк, нещодавно перейменований в Інтеза Санпаоло Банк
На 100% належить італійській (Турин) групі Intesa Sanpaolo.
- Вклади клієнтів (населення + бізнес) — 14,7 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 2,1 млрд грн;
- Вкладення в держоблігації — 4,1 млрд грн;
- Вкладення в депозитні сертифікати НБУ — 5,1 млрд грн;
- Загальні процентні доходи — 1 млрд грн;
- Процентні доходи по сертифікатах НБУ — 450 млн грн (43,8% від загальних)
- Доходи до оподаткування — 3,6 млн грн.
"Кредитна політика банку залишається вибірковою та консервативною: ми зосереджуємося на фінансуванні найбільш стійких і кредитоспроможних клієнтів, приділяючи особливу увагу компаніям та галузям, які мають стратегічне значення для економіки України. За таких умов депозитні сертифікати НБУ та ОВДП є важливими інструментами управління ліквідністю, які дають змогу ефективно розміщувати тимчасово вільні кошти, зберігаючи необхідний запас фінансової стійкості та спроможність своєчасно виконувати зобов’язання перед клієнтами", — пояснила "Телеграфу" інвестиції член правління, керівник головного фінансового управління Інтеза Санпаоло Банку Світлана Крамарова.
І запевнила, що не бачить в нацбанківських депосертифікатах альтернативу кредитуванню. Хоча з даних банку видно, що в сертифікати вкладено у 2,4 раза більше аніж усе кредитування (лише 2,1 млрд грн), і саме на них отримана найбільше процентного заробітку (43,8%).
"Банк постійно оцінює ризики концентрації, процентний ризик та можливі зміни монетарної політики НБУ, відповідно коригуючи структуру активів", — упевнила Крамарова.
Інтеза Санпаоло Банк не повідомив про плани продажу чи злиття.
2. Індустріалбанк
Найбільший акціонер Ігор Дворецький із подвійним громадянством Україна/Швейцарія (кантон Цюрих) — 72,7% акцій.
- Вклади клієнтів (населення + бізнес) — 2,8 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 729,7 млн грн;
- Вкладення в держоблігації — 0;
- Вкладення в депозитні сертифікати НБУ — 1,6 млрд грн;
- Загальні процентні доходи — 206,8 млн грн;
- Процентні доходи по сертифікатах НБУ — 141 млн грн (68,1% від загальних);
- Доходи до оподаткування — 3,3 млн грн.
Пояснень не надав. Та видно, що вкладення в нацбанківські сертифікати у 2,2 раза більші, аніж в кредитування. Інвестицій в держоблігації немає взагалі. Й найбільша частина відсотків — 68,1% — зароблена на саме на сертифікатах, без яких банк за збереження такої політики не зможе себе прогодувати.
Про плани продажу чи злиття Індустріалбанку невідомо.
3. Банк Авангард
В рівних пропорціях (50/50) власниками є двоє українців з кількома громадянствами: Макар Пасенюк (Україна/Великобританія/Швейцарія) та Костянтин Стеценко (Україна/Великобританія, ОАЕ).
- Вклади клієнтів (населення + бізнес) — 1 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 0;
- Вкладення в держоблігації — 872 млн грн;
- Вкладення в депозитні сертифікати НБУ — 118 млн грн;
- Загальні процентні доходи — 110 млн грн;
- Процентні доходи по сертифікатах НБУ — 37,9 млн грн (34,5% від загальних);
- Доходи до оподаткування — 1,4 млн грн.
"Бізнес-модель і стратегія Банку не зазнали змін від початку його роботи. АТ "Банк Авангард" є банком казначейського типу, який зосереджує свою діяльність на таких основних напрямах, як торгівля ОВДП, операції РЕПО з ними, активна участь на ринку міжбанківських кредитів, валютні операції та операції з похідними фінансовими інструментами", — йдеться у поясненні пресслужби банку "Авангард".
Там не приховують своє небажання кредитувати населення й відверто кажуть, що заробітки на нацбанківських сертифікатах дають можливість розраховуватись із вкладниками та підтримувати платоспроможність.
"Частка вкладень у депозитні сертифікати НБУ в активах Банку в різні дні становить від 5% до 40% залежно від кон’юнктури ринку та особливостей руху коштів клієнтів. Щонайменше 85% активів банку розміщуються на строк до 30 днів, а щонайменше 85% активів підтримуються у високоліквідній формі та складаються, зокрема, з міжбанківських кредитних операцій, портфеля ОВДП і залишків коштів на кореспондентських рахунках у надійних банках", — уточнили в "Авангарді".
Банк Авангард не повідомив про плани продажу чи злиття з іншими фінустановами.
4. Акордбанк
Найбільший акціонер Данило Волинець із подвійним громадянством (Україна/США) — 74,77% акцій, який є чоловіком Оксани Маркарової — радниці Президента з питань відбудови України та інвестицій. Другий власник істотної участі з пакетом 24,85% — це голова правління Олексій Руднєв.
- Вклади клієнтів (населення + бізнес) — 26,2 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 1,6 млрд грн;
- Вкладення в держоблігації — 3,6 млрд грн;
- Вкладення в депозитні сертифікати НБУ — 12,5 млрд грн;
- Загальні процентні доходи — 1,7 млрд грн;
- Процентні доходи по сертифікатах НБУ — 1,1 млрд грн;
- Доходи до оподаткування — 50,1 млн грн.
"Банк управляє ліквідною позицією за класичними принципами. Він оцінює строковість, стабільність і концентрацію кожного джерела фінансування. Стабільну частину ("ядро") залишків банк спрямовує у дохідніші активи з довшими строками розміщення. Волатильну частину він тримає в короткострокових інструментах, які гарантовано і миттєво перетворюються на гроші без втрати вартості. Депозитні сертифікати НБУ — саме такий інструмент: безризиковий, короткостроковий, з передбачуваною дохідністю", — прокоментував "Телеграфу" чинну політику член правління Акордбанку Микола Войтків.
Як видно з даних НБУ, вкладення Акордбанку в депозитні сертифікати регулятора в 7,8 раза перевищують розмір загального кредитного портфеля та в 3,5 раза — інвестиції в держоблігації. Водночас в банку наполягають на тому, що нарощували кредитування.
"Банк керується базовим правилом банківської справи: строки й характер ресурсів мають відповідати строкам і характеру активів. Довгострокові кредити населенню та бізнесу не можна фінансувати короткими й волатильними коштами клієнтів, тим більше в нестабільних і невизначених умовах, спричинених війною РФ проти України. Усі строкові депозити фізичних осіб у банку — короткострокові", — розповів Войтків.
Він зазначив, що стратегія та бізнес-модель банку затверджується на трирічний горизонт, і наступна актуалізація відбудеться на початку 2027 року. А повідомив, що Акордбанк розвиватиме транзакційний (розрахунковий) бізнес, розрахунково-касове обслуговування клієнтів, операції з платіжними картками та зарплатні проєкти підприємств.
"Акціонери банку не розглядають ані продажу Акордбанку, ані його об'єднання чи злиття з іншими банками. Жодних перемовин із цього приводу не ведеться", — запевнив Микола Войтків.
5. Комінбанк
Найбільшим власником є іноземець Стефан Пол Пінтер із подвійним громадянством (Великобританія та США) — 94,9% акцій.
- Вклади клієнтів (населення + бізнес) — 4,6 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 2,6 млрд грн;
- Вкладення в держоблігації — 933,8 млн грн;
- Вкладення в депозитні сертифікати НБУ — 1 млрд грн;
- Загальні процентні доходи — 432,1 млн грн;
- Процентні доходи по сертифікатах НБУ — 87,1 млн грн (20,2% від усіх);
- Доходи до оподаткування — 3,9 млн грн.
"Упродовж 33 років банк розвивався переважно як корпоративний, зосереджуючись на обслуговуванні клієнтів юридичних осіб та розвитку відповідних фінансових продуктів. Роздрібний сегмент при цьому не був пріоритетним напрямом бізнесу. Саме така специфіка діяльності значною мірою пояснює поточні показники і згадані вами пропорції", — прокоментувала "Телеграфу" свої показники пресслужба Комінбанку.
Там запевнили, що поступово розширюють присутність в обслуговуванні населення, в тому числі оновлюють свій мобільний застосунок.
"Надалі ми плануємо диверсифікувати портфель наших активів і доля доходів від депозитних сертифікатів буде зменшуватися", — пообіцяли в Комінбанку.
Про зміну власника поки що відповідають обережно.
"Щодо можливого продажу банку, злиття чи інших корпоративних змін, наразі ми (пресслужба) не маємо жодної інформації про подібні рішення", — зазначили "Телеграфу".
6. Агропросперіс Банк
Співвласники громадянин США Джордж Рор і Моріс Табасінік з двома громадянствами — США, Австрія.
- Вклади клієнтів (населення + бізнес) — 4,6 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 2,2 млрд грн;
- Вкладення в держоблігації — 370,6 млн грн;
- Вкладення в депозитні сертифікати НБУ — 789 млн грн;
- Загальні процентні доходи — 405,7 млн грн;
- Процентні доходи по сертифікатах НБУ — 100,7 млн грн (24,8% від усіх);
- Доходи до оподаткування — 6,2 млн грн.
"Основна стратегічна мета Агропросперіс Банку — кредитування сільськогосподарських виробників. Розміщення тимчасово вільної короткострокової ліквідності в депозитні сертифікати НБУ повністю відповідає строковій структурі активів і пасивів та бізнес-моделі банку. Кредитування клієнтів і розміщення коштів у депозитні сертифікати здійснюються з різних корзин строковості пасивів банку", — прокоментував "Телеграфу" ситуацію фінансовий директор Агропросперіс Банку Олександр Штефан.
Згодом там планують збільшувати заробітки в агросекторі.
"У попередні періоди банк послідовно нарощував комісійні доходи. Водночас у 2026 році логістичні труднощі, з якими зіткнулися сільськогосподарські виробники, суттєво вплинули на цей показник. У міру відновлення ділової активності агросектору комісійні доходи банку зростатимуть", — вважає Штефан.
Й зазначив, що короткострокові ресурси недоцільно спрямовувати на довгострокове кредитування. А ще додав, що наразі не планується зміна бізнес-моделі банку. Хоча й натякнув на зниження відсотків по вкладах, які залучаються, у випадку зниження Нацбанком ставок по його депозитних сертифікатах.
Олександр Штефан заявив, що банк не веде перемовин про продаж чи злиття.
7. Піреус Банк МКБ
Найбільший власник грецький Piraeus Bank (Афіни) — 99,99 акції.
- Вклади клієнтів (населення + бізнес) — 11,6 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 3,2 млрд грн;
- Вкладення в держоблігації — 904,5 млн грн;
- Вкладення в депозитні сертифікати НБУ — 6,8 млрд грн;
- Загальні процентні доходи — 761,3 млн грн;
- Процентні доходи по сертифікатах НБУ — 404,1 млн грн (53,1% від усіх);
- Доходи до оподаткування — 29,8 млн грн.
Попри те, що вкладення Піреус Банком в депозитні сертифікати НБУ у 2,1 раза більші за увесь кредитний портфель, там запевняють, що потроху відходять від цієї залежності.
"З липня до вересня 2026 року частка валового кредитного портфеля в загальних активах банку зросла з 24% до 29%, тоді як частка депозитних сертифікатів НБУ скоротилася з 50% до 43%", — йдеться в офіційній позиції Піреус Банку, наданій "Телеграфу".
Там переконують, що пріоритетом грецького банку в Україні буде кредитування, бодай з часом. Хоча він і вийшов з роздрібного сегмента (іпотеки та кредитних карток) і з великого корпоративного сегмента, але перейшов в категорію малого та середнього бізнесу. А ще співпрацює в цьому напрямку з українською фінтех-компанією Activitis, що спеціалізується на фінансуванні клієнтів агросектору — разом обслуговують фермерів.
Йти з України греки нібито не планують.
"Акціонер Піреус Банку розглядає свою присутність в Україні як стратегічно важливу та продовжує підтримувати довгостроковий розвиток української економіки. У перспективі акціонер має намір брати активну участь у повоєнній відбудові України, зокрема у фінансуванні інфраструктурних проєктів та ширших ініціатив з економічного відновлення", — відповіли "Телеграфу".
8. Радабанк
Власники — родина Городницьких з Дніпра, найбільші пакети акцій у Тетяни (73,6% акцій) та Романа (9,5%).
- Вклади клієнтів (населення + бізнес) — 16,2 млрд грн.
- Загальний кредитний портфель (населення + бізнес) — 4,7 млрд грн.
- Вкладення в держоблігації — 3,5 млрд грн.
- Вкладення в депозитні сертифікати НБУ — 6,8 млрд грн.
- Загальні процентні доходи — 1,2 млрд грн.
- Процентні доходи по сертифікатах НБУ — 614,4 млн грн (49,5% від усіх).
- Доходи до оподаткування — 85,7 млн грн.
"Розміщення коштів у депозитних сертифікатах НБУ є одним з інструментів управління ліквідністю, а не самостійною моделлю довгострокового забезпечення прибутковості банку. Водночас значна концентрація процентних доходів у цьому інструменті зумовлює чутливість фінансового результату до змін монетарної політики регулятора та умов розміщення коштів", — визнав в коментарі "Телеграфу" голова правління Радабанку Андрій Грігель.
Вкладення в нацбанківські сертифікати у 1,4 раза переважають кредитний портфель і в 1,9 раза — інвестиції в держоблігації. Має на ДС майже половину процентного доходу. Там запевнили, що відходитимуть від цієї практики.
"В умовах воєнного стану розширення кредитування супроводжується об'єктивними обмеженнями, зокрема підвищеними кредитними ризиками, невизначеністю фінансового стану позичальників, галузевими та регіональними ризиками, а також обмеженим попитом на кредитні ресурси з боку окремих категорій клієнтів", — пояснив Грігель.
Радабанк планує нарощувати обслуговування платежів/переказів, еквайрингу, карток, а ще валютні, документарні та інші операції бізнесу.
Андрій Грігель повідомив, що продаж банку чи його об’єднання не планується.
9. Європейський промисловий банк (ЄПБ)
Належить родині Орлових з Києва — найбільші пакети мають Володимир (27% акцій), Ольга (24,96%), Наталя (21,9%), Крістіна (18,7%).
- Вклади клієнтів (населення + бізнес) — 1,7 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 302,4 млн грн;
- Вкладення в держоблігації — 144,7 млн грн;
- Вкладення в депозитні сертифікати НБУ — 1,3 млрд грн;
- Загальні процентні доходи — 179 млн грн;
- Процентні доходи по сертифікатах НБУ — 120 млн грн (67% від усіх);
- Доходи до оподаткування — 19 млн грн.
"Бізнес-модель банку побудована на кредитуванні клієнтів малого і середнього бізнесу, фінансуванні реального сектору економіки. Частка доходів від депозитних сертифікатів НБУ в загальних процентних доходах зумовлена поточною структурою клієнтських залишків. Слід зазначити, що значна частина коштів клієнтів юридичних осіб розміщується на поточних рахунках до запитання, які не можуть бути спрямовані на кредитування бізнесу, оскільки запити клієнтів на кредитування переважно на строк від 24 місяців", — пояснили поточні показники в ЄПБ.
З показників банку видно, що вкладення в нацбанківські сертифікати переважають загальне кредитування в 4,3 раза та майже в 9 разів вкладення в держоблігації. Там теж готові оперативно знизити відсотки вкладникам, якщо НБУ зменшить ставки по своїх ДС.
"Під час управління активами та пасивами ми враховуємо можливі сценарії зміни дизайну монетарної політики НБУ та маємо можливість оперативного реагування, відповідно зменшивши розмір процентів, який банк нараховує та сплачує своїм клієнтам на залишок коштів на поточному рахунку", — йдеться у відповіді ЄПБ для "Телеграфу".
У керівництва банку наразі немає інформації про зміну акціонерів.
"Наразі менеджмент банку не володіє інформацією про плани акціонера щодо продажу банку або його об’єднання з іншою фінансовою установою", — відповіли нам.
10. Банк Кредит Дніпро
На 100% належить Олександру Ярославському із подвійним громадянством (Україна/Великобританія).
- Вклади клієнтів (населення + бізнес) — 23,6 млрд грн;
- Загальний кредитний портфель (населення + бізнес) — 10,1 млрд грн;
- Вкладення в держоблігації — 7 млрд грн;
- Вкладення в депозитні сертифікати НБУ — 5,6 млрд грн;
- Загальні процентні доходи — 2,3 млрд грн;
- Процентні доходи по сертифікатах НБУ — 471,7 млн грн (20,5% від усіх);
- Доходи до оподаткування — 82,1 млн грн.
"Депозитні сертифікати НБУ не є пріоритетним напрямом інвестування, а використовуються за залишковим принципом для управління ліквідністю, тому їхня частка не свідчить про залежність Банку від одного інструменту. Водночас кредитний портфель перевищує вкладення в депозитні сертифікати вдвічі", — прокоментував "Телеграфу" показники фінансовий директор Банку Кредит Дніпро Андрій Білоус.
Та зазначив, що банк не планує докорінно змінювати бізнес-модель.
"Водночас продовжимо розвивати види діяльності, направлені на збільшення комісійного доходу", — додав Білоус.